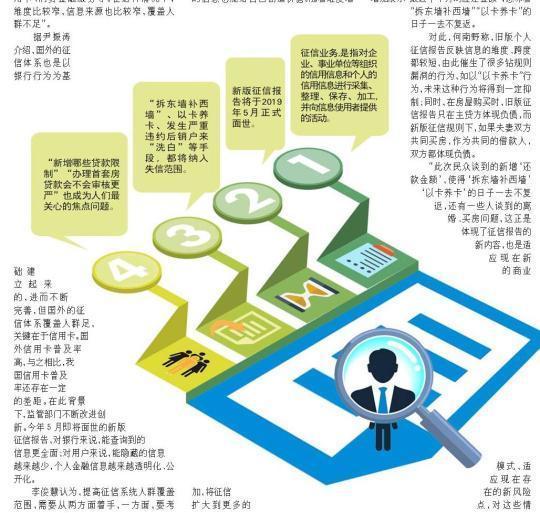
征信業(yè)務,是指對企業(yè)和個人的信用信息進行采集、整理、保存、加工,并向信息使用者提供的活動。其核心目的在于解決金融市場中的信息不對稱問題,幫助授信機構準確判斷借款人的信用風險。根據(jù)信息主體的不同,征信業(yè)務通常可以劃分為企業(yè)征信業(yè)務和個人征信業(yè)務兩大類別。
個人征信業(yè)務是征信業(yè)務的重要組成部分,特指專門針對自然人(即個人)的信用信息進行的采集、加工、分析和對外提供服務的活動。與企業(yè)征信相比,個人征信業(yè)務具有幾個顯著特征。首先是信息主體的廣泛性,每個人只要參與信貸、消費信貸或某些公共繳費活動,就可能產生信用信息。其次是信息內容的敏感性,個人信用信息涉及個人的身份、財產、借貸歷史、還款記錄等,直接關系到個人隱私和名譽。再次是使用場景的特定性,個人征信報告主要被用于金融機構審核貸款、信用卡申請,以及部分雇主在獲得授權后進行的背景調查等。
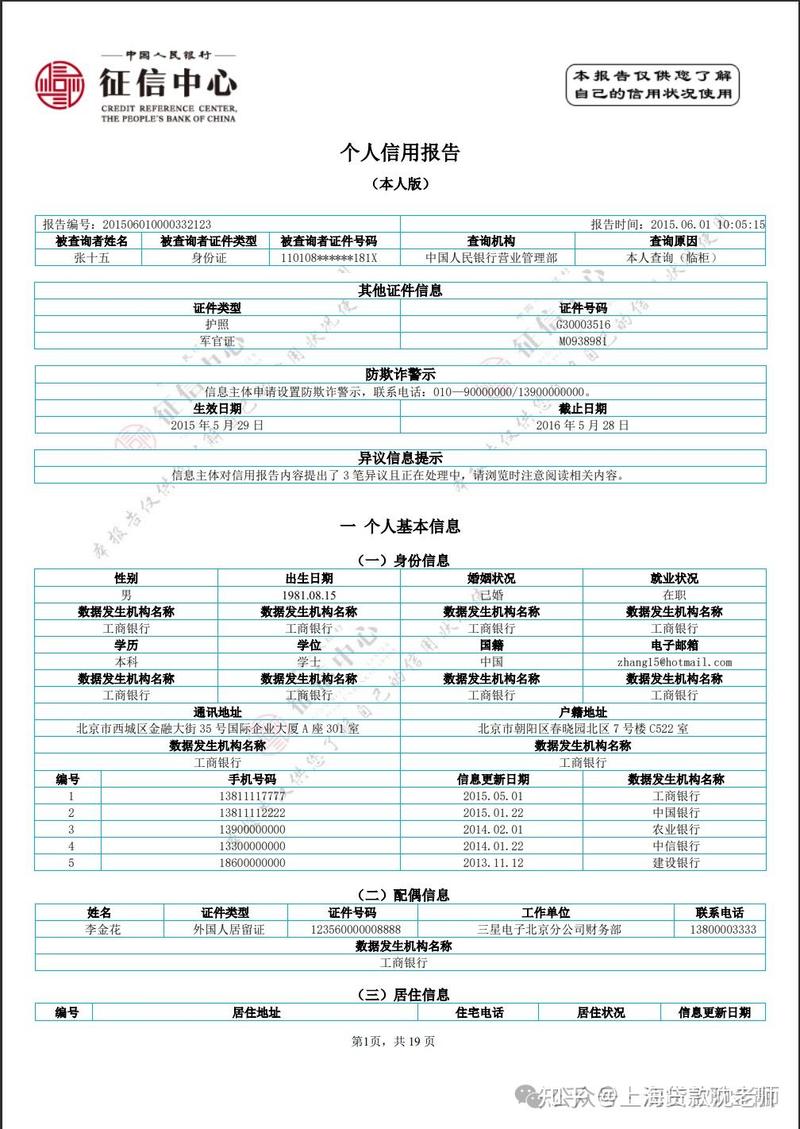
從內容結構看,個人征信業(yè)務主要圍繞以下幾個層面展開:一是個人基本信息,包括身份信息、居住信息、職業(yè)信息等;二是信貸交易信息,即個人在商業(yè)銀行、消費金融公司、小額貸款公司等機構發(fā)生的貸款、信用卡、擔保等信用活動的明細及還款記錄;三是非信貸信用信息,如欠稅記錄、民事判決、行政處罰、電信繳費等公共信息;四是查詢記錄,即哪些機構或個人在何時查詢過該信息主體的信用報告以及查詢原因。通過對這些信息的深度加工,征信機構可以生成個人信用報告或個人信用評分,直觀地反映個人的信用狀況。
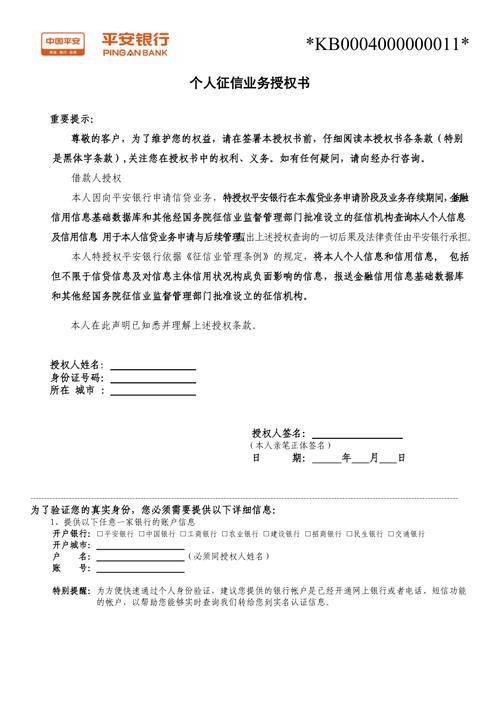
個人征信業(yè)務的運作需要遵循嚴格的合規(guī)要求。在中國,個人征信業(yè)務受到《征信業(yè)管理條例》《個人信息保護法》等法律法規(guī)的規(guī)范。核心原則包括:信息采集必須經本人同意(法律另有規(guī)定除外);禁止采集個人的宗教信仰、基因、指紋、血型、疾病和病史等敏感信息(除非法律有特別規(guī)定且經本人書面同意采集);不良信息的保存期限自不良行為或事件終止之日起為5年,超過5年應予以刪除;信息主體享有知情權、異議權和更正權等。只有經中國人民銀行批準設立的征信機構或依法設立的數(shù)據(jù)庫方可從事個人征信業(yè)務,目前市場上主要的個人征信機構為百行征信和樸道征信等。
個人征信業(yè)務是社會信用體系的重要基礎設施。它通過客觀記錄和傳遞個人的信用歷史,既幫助金融機構提升風控效率、降低信貸成本,也促使個人珍視自身信用、積累信用資本。只有在嚴格保護個人信息權益的前提下規(guī)范發(fā)展,個人征信業(yè)務才能真正發(fā)揮其普惠金融與社會治理的價值。